不透明な時代の資産防衛:財産三分法を再構成する①
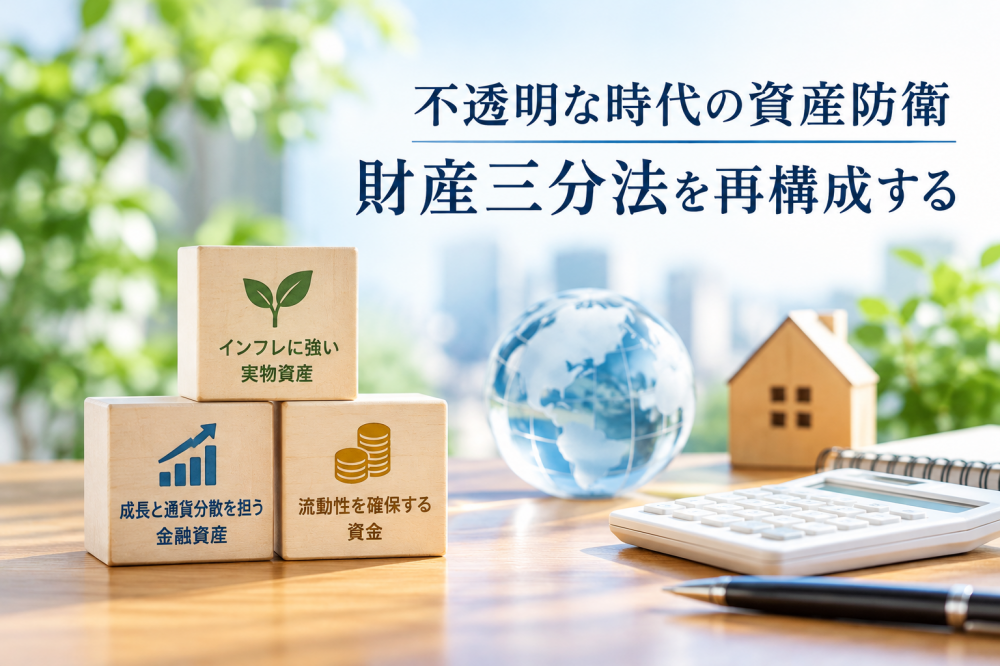
1. 三分法の考え方は有効、ただし中身を組み替える
不動産・有価証券・現預金の三分法は、分散による財産保全として今も有効です。
ただし、インフレと金利上昇が重なる局面では、各資産の性質が大きく変わります。最大の問題は、現預金や長期債といった「名目資産」の実質価値が目減りすることです。今後は資産の種類で三つに分けるより、「インフレに強い実物資産」「成長と通貨分散を担う金融資産」「流動性を確保する資金」という機能で配分を見直すことを勧めます。
2. 現預金は「必要額を確保し、余剰は減らす」
生活費の1~2年分、予定される納税資金、相続税の納税資金は現預金で確保します。急落時に資産を投げ売りしないための備えであり、これは削ってはいけません。一方で余剰資金を預金のまま置くと、毎年物価上昇だけ実質的に損をします。安全性を重視する部分は、金利上昇に追随する個人向け国債(変動10年)や短期の債権に置き換えるのが現実的です。
3. 有価証券は国際分散と価格転嫁力を重視する
円安やインフレへの備えとして、外貨建て資産を一定割合持つ通貨分散が欠かせません。株式は、値上げを価格に転嫁できる企業や、配当を増やし続けている企業を中心にします。具体的には生活必需品、資源、インフラ関連などです。長期金利の上昇局面では長期の固定利付債は価格が下がるため、債権は短期のものや変動金利のものを中心にします。新NISAやiDeCoの非課税枠は優先して使い切るようにしてください。
川庄会計グループ 代表
公認会計士 川庄康夫
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
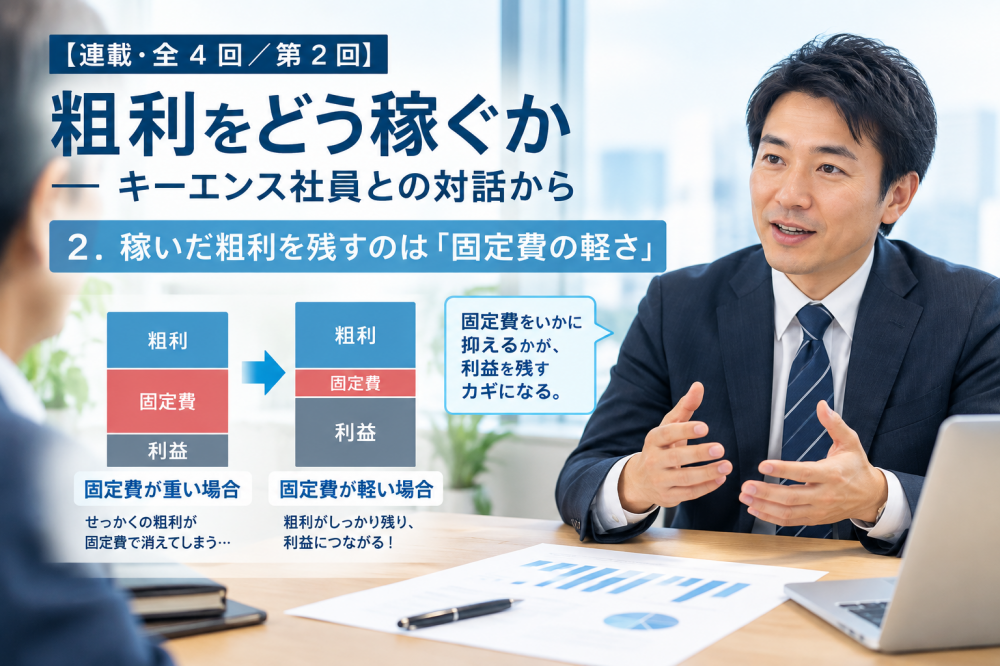
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
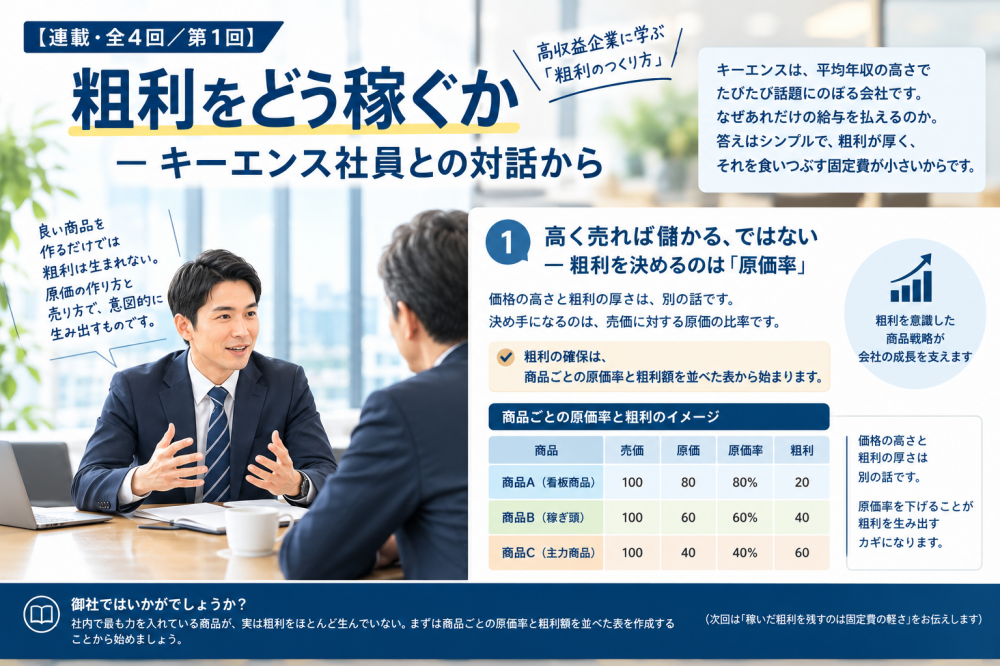
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...
経営コラム 2026-09-11
4月に入社いたしました、有働と申します。今回のブログでは私自身が入社して驚いた、身近な消費税にまつわることを記事にしたいと思 ...


